Searefico (SRF) Q1/2026: Doanh thu tăng trưởng nhưng lợi nhuận sụt giảm mạnh
Searefico (SRF) ghi nhận doanh thu Q1/2026 tăng 21,6% nhưng lãi ròng giảm mạnh 74,6% do thiếu hụt thu nhập đột biến. Phân tích chi tiết rủi ro nợ vay và dòng tiền tại đây.
Kết quả kinh doanh quý I/2026 của Searefico (SRF) cho thấy một bức tranh tương phản khi doanh thu tăng trưởng khả quan nhưng lợi nhuận sau thuế lại sụt giảm mạnh tới 74,6%.
Nhìn vào các con số báo cáo, nhiều nhà đầu tư có thể cảm thấy lo ngại khi thấy lợi nhuận ròng lao dốc. Tuy nhiên, nếu phân tích sâu vào cơ cấu doanh thu và chi phí, chúng ta sẽ thấy những điểm sáng về vận hành cốt lõi xen lẫn những áp lực về tài chính mà doanh nghiệp đang đối mặt.
Nghịch lý doanh thu tăng, lợi nhuận giảm: Hiệu ứng “điểm rơi” tài chính
Trong quý I/2026, Searefico ghi nhận doanh thu thuần đạt 180,71 tỷ đồng, tăng 21,6% so với cùng kỳ năm trước. Điều đáng chú ý là biên lợi nhuận gộp đã có sự cải thiện rõ rệt, chuyển từ mức âm sang dương. Cụ thể, lợi nhuận gộp đạt 21,6 tỷ đồng, tăng vọt hơn 57 tỷ đồng so với mức âm 35,77 tỷ đồng của quý I/2025.
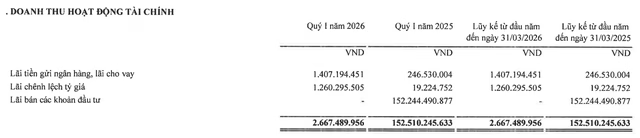
Vậy tại sao lợi nhuận sau thuế chỉ đạt 2,36 tỷ đồng, giảm tới 74,6%? Câu trả lời nằm ở doanh thu tài chính. Khoản mục này giảm sâu 98,2% (tương ứng giảm gần 150 tỷ đồng), chỉ còn 2,67 tỷ đồng. Nguyên nhân là do trong quý I/2025, SRF có khoản thu nhập đột biến từ việc chuyển nhượng cổ phần tại công ty con. Đây là khoản lợi nhuận không thường xuyên, tạo ra một “mức nền” quá cao cho năm trước, khiến kết quả năm nay trông như sụt giảm dù hoạt động kinh doanh chính đang hồi phục.
Áp lực từ dòng tiền và chi phí tài chính
Một điểm cần lưu ý trong báo cáo tài chính của Searefico là tình trạng dòng tiền. Dòng tiền từ hoạt động kinh doanh tiếp tục âm, giảm thêm 9,98 tỷ đồng so với cùng kỳ. Để bù đắp thiếu hụt và duy trì vận hành, doanh nghiệp phải dựa vào dòng tiền tài chính (dương 22,6 tỷ đồng), chủ yếu đến từ việc tăng vay nợ.
Chi phí tài chính trong kỳ tăng 18,4%, lên mức 11,77 tỷ đồng, cho thấy áp lực trả lãi vay đang đè nặng lên biên lợi nhuận ròng của công ty. Dù chi phí bán hàng và quản lý doanh nghiệp đã được tối ưu hóa mạnh mẽ (giảm 83,6%), nhưng điều này vẫn không đủ để bù đắp cho sự hụt hẫng từ mảng tài chính.
Phân tích sức khỏe tài chính: Rủi ro từ nợ vay và tài sản
Tính đến ngày 31/3/2026, tổng tài sản của Searefico đạt 1.871,6 tỷ đồng, tăng 5% so với đầu năm. Tuy nhiên, cơ cấu tài sản cho thấy mức độ rủi ro thanh khoản nhất định:
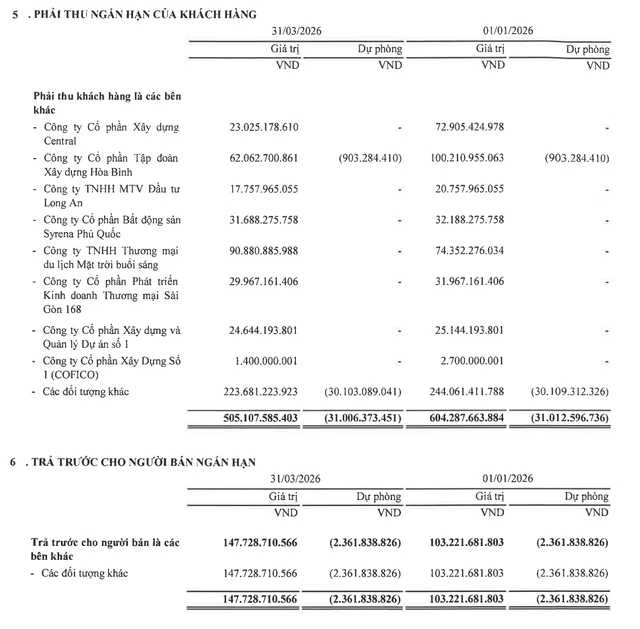
- Khoản phải thu ngắn hạn: 642,1 tỷ đồng (chiếm 34,3% tổng tài sản).
- Hàng tồn kho: 532,3 tỷ đồng (chiếm 28,4% tổng tài sản).
- Tài sản cố định: 180,4 tỷ đồng (chiếm 9,6%).
Đặc biệt, tổng nợ vay (ngắn và dài hạn) đã lên tới 620,3 tỷ đồng, tương đương 139,3% vốn chủ sở hữu. Trong đó, nợ ngắn hạn chiếm áp đảo với 593,2 tỷ đồng. Tỷ lệ đòn bẩy cao cùng với dòng tiền kinh doanh âm đặt ra thách thức lớn cho Searefico trong việc quản trị rủi ro tài chính ngắn hạn.
Góc nhìn chuyên gia và nhận định
Xét về mặt vận hành, việc biên lợi nhuận gộp chuyển sang dương là tín hiệu tích cực, cho thấy năng lực sản xuất kinh doanh cốt lõi của Searefico đang cải thiện. Tuy nhiên, sự phụ thuộc vào vốn vay và áp lực thu hồi nợ (phải thu chiếm tỷ trọng lớn) là những “điểm nghẽn” cần tháo gỡ.
Đối với các nhà đầu tư, cổ phiếu SRF đóng cửa phiên 4⁄5 ở mức 7.400 đồng/cổ phiếu (tăng 360 đồng). Thị trường dường như đang phản ứng tích cực với sự tăng trưởng doanh thu hơn là lo ngại về lợi nhuận ròng sụt giảm do yếu tố kỹ thuật (không có thu nhập đột biến). Tuy nhiên, cần theo dõi sát sao khả năng quản trị nợ vay của doanh nghiệp trong các quý tiếp theo.
Bạn đánh giá thế nào về khả năng hồi phục của SRF khi đòn bẩy tài chính đang ở mức cao? Hãy chia sẻ quan điểm của bạn ở phần bình luận hoặc theo dõi các phân tích chuyên sâu về mã cổ phiếu này tại chuyên mục Doanh nghiệp.
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận sau thuế của Searefico giảm mạnh dù doanh thu tăng?Lợi nhuận giảm 74,6% chủ yếu do quý I/2025 có khoản thu nhập tài chính đột biến từ việc chuyển nhượng cổ phần công ty con, trong khi quý I/2026 không có khoản thu này.
Tình hình sức khỏe tài chính của SRF hiện ra sao?Doanh nghiệp có dấu hiệu rủi ro thanh khoản khi nợ vay chiếm 139,3% vốn chủ sở hữu và dòng tiền kinh doanh tiếp tục âm, chủ yếu dựa vào vay nợ để duy trì.
Điểm tích cực nhất trong báo cáo Q1/2026 của Searefico là gì?Điểm sáng lớn nhất là biên lợi nhuận gộp đã chuyển từ âm sang dương (đạt 21,6 tỷ đồng), cho thấy hoạt động kinh doanh cốt lõi đang có sự cải thiện.
Câu hỏi thường gặp
Tại sao lợi nhuận sau thuế của Searefico giảm mạnh dù doanh thu tăng?
Lợi nhuận giảm 74,6% chủ yếu do quý I/2025 có khoản thu nhập tài chính đột biến từ việc chuyển nhượng cổ phần công ty con, trong khi quý I/2026 không có khoản thu này.
Tình hình sức khỏe tài chính của SRF hiện ra sao?
Doanh nghiệp có dấu hiệu rủi ro thanh khoản khi nợ vay chiếm 139,3% vốn chủ sở hữu và dòng tiền kinh doanh tiếp tục âm, chủ yếu dựa vào vay nợ để duy trì.
Điểm tích cực nhất trong báo cáo Q1/2026 của Searefico là gì?
Điểm sáng lớn nhất là biên lợi nhuận gộp đã chuyển từ âm sang dương (đạt 21,6 tỷ đồng), cho thấy hoạt động kinh doanh cốt lõi đang có sự cải thiện.
Quy trình & thành phần
Sa thải nhân sự vì AI: Chiến lược tối ưu hay 'vật tế thần' kinh tế?
AI đang được dùng làm lý do để sa thải nhân sự hàng loạt. Khám phá sự thật đằng sau chiến lược này và cách thích nghi để không bị đào thải trong kỷ nguyên mới.
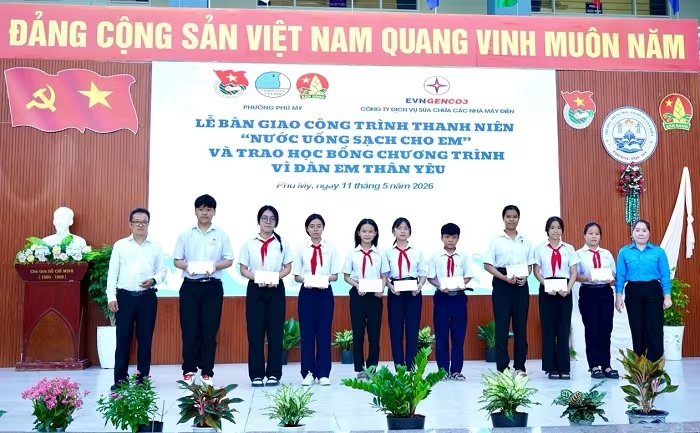
EPS lan tỏa giá trị cộng đồng qua công trình “Nước sạch cho em” tại TP.HCM
Công ty EPS bàn giao công trình 'Nước sạch cho em' và trao học bổng tại Trường THCS Võ Văn Kiệt, thể hiện trách nhiệm xã hội và tinh thần xung kích của tuổi trẻ.
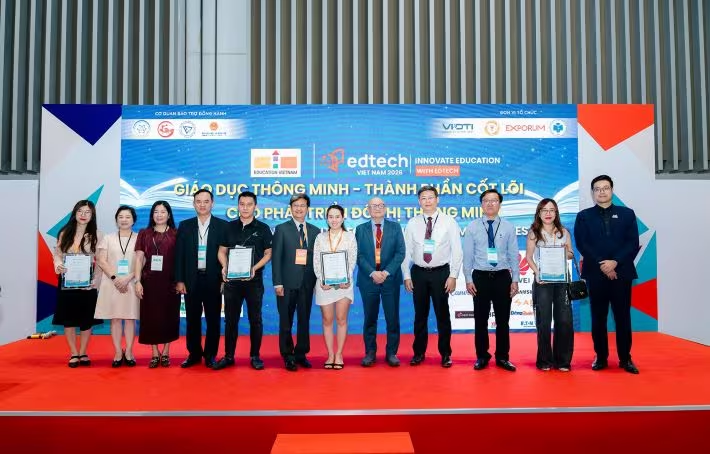
Đại học Công Thương TP.HCM: Đột Phá Với Hệ Sinh Thái Giáo Dục Thông Minh
Khám phá chiến lược kiến tạo hệ sinh thái giáo dục thông minh tại Đại học Công Thương TP.HCM với sự hỗ trợ từ AI, Cloud và các tập đoàn công nghệ hàng đầu.
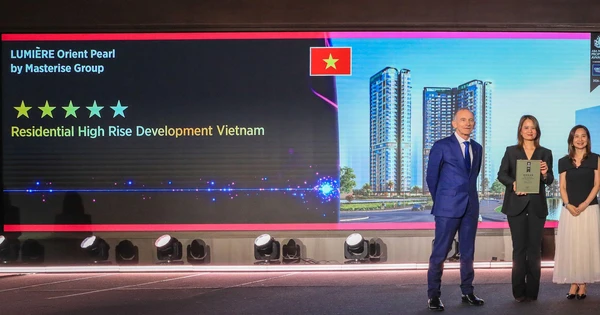
Masterise Homes và hành trình định chuẩn bất động sản hàng hiệu tại APPA
Khám phá lý do Masterise Homes 2 năm liên tiếp thắng lớn tại APPA, khẳng định năng lực định chuẩn BĐS hàng hiệu và tầm nhìn dẫn dắt thị trường Việt Nam. Xem ngay!