Lợi Nhuận Doanh Nghiệp Bùng Nổ Quý 1/2026: Tại Sao VN-Index Vẫn 'Đứng Yên'?
Lợi nhuận doanh nghiệp quý 1/2026 tăng mạnh 50.1% nhưng VN-Index vẫn thận trọng. Khám phá phân tích chi tiết về định giá và triển vọng thị trường từ VDSC.
Thị trường chứng khoán quý 1 2026 ghi nhận sự bùng nổ về lợi nhuận doanh nghiệp, tuy nhiên mức định giá của VN-Index vẫn chưa phản ánh tương xứng với tiềm năng tăng trưởng thực tế.
Nhìn lại phiên giao dịch ngày 29/04/2026, VN-Index dừng chân tại 1,854.10 điểm, chỉ tăng nhẹ 1.37% sau 3 tháng. Trái ngược với sự đi ngang của chỉ số chính, thị trường nội tại lại chứng kiến một cuộc phân hóa sâu sắc. Trong khi nhóm Bất động sản bứt phá mạnh mẽ với mức tăng khoảng 39% (dẫn dắt bởi hệ sinh thái Vingroup), thì các nhóm ngành như Tiện ích (-28%), Công nghệ phần mềm (-27%) và Ngân hàng (-10%) lại chịu áp lực điều chỉnh nặng nề.
Nghịch lý tăng trưởng: Lợi nhuận tăng vọt nhưng định giá thận trọng
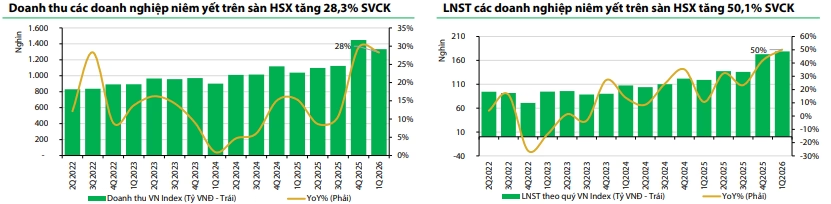
Theo báo cáo chiến lược từ VDSC, điểm sáng lớn nhất trong quý 1⁄2026 chính là kết quả kinh doanh (KQKD) của các doanh nghiệp niêm yết. Các con số thống kê cho thấy một bức tranh tăng trưởng ấn tượng:
- Doanh thu toàn thị trường: Tăng khoảng 28.3% so với cùng kỳ.
- Lợi nhuận sau thuế (LNST): Tăng trưởng bùng nổ 50.1%.
- Biên lợi nhuận ròng: Cải thiện đáng kể, đạt mức 14.7%.
Đà tăng này tập trung chủ yếu ở các trụ cột chính: Bất động sản, Năng lượng, Ngân hàng và Nguyên vật liệu. Tuy nhiên, một câu hỏi lớn đặt ra cho các nhà đầu tư là: Tại sao chỉ số không tăng tương ứng với lợi nhuận?
Câu trả lời nằm ở tâm lý thận trọng của thị trường. VDSC nhận định rằng động lực tăng hiện nay chỉ đến từ một vài cổ phiếu riêng lẻ thay vì một làn sóng nâng định giá chung. Nhà đầu tư vẫn đang nghi ngại về tính bền vững của chu kỳ tăng trưởng, đặc biệt khi mặt bằng lãi suất vẫn neo ở mức cao và những rủi ro từ giá năng lượng chưa thực sự hạ nhiệt.
Biến số vĩ mô: Từ xung đột Trung Đông đến hội nghị Mỹ - Trung
Trong ngắn hạn (3 tháng tới), diễn biến của thị trường chứng khoán sẽ chịu tác động trực tiếp từ các yếu tố địa chính trị:
Rủi ro năng lượng và trạng thái Backwardation
Căng thẳng tại Trung Đông vẫn là mối lo ngại chính về nguồn cung dầu. Tuy nhiên, VDSC đưa ra góc nhìn lạc quan hơn khi chỉ ra trạng thái backwardation (giá hợp đồng tương lai gần cao hơn giá tương lai xa) của giá dầu. Điều này cho thấy kỳ vọng của thị trường về việc căng thẳng sẽ dần hạ nhiệt trong trung hạn do chi phí duy trì xung đột quá lớn đối với các bên.
Tác động từ quan hệ Mỹ - Trung
Hội nghị thượng đỉnh Mỹ - Trung được kỳ vọng sẽ là “cú hích” tâm lý cho nhà đầu tư toàn cầu. Nếu hai cường quốc phát đi tín hiệu ổn định dòng chảy năng lượng hoặc giảm bớt căng thẳng thương mại, dòng vốn quốc tế sẽ có xu hướng quay trở lại các thị trường mới nổi, bao gồm Việt Nam.
Bức tranh kinh tế trong nước và triển vọng quý 2⁄2026
Về nội lực, GDP quý 1⁄2026 đạt mức tăng trưởng 7.83% - con số cao nhất trong cùng kỳ kể từ năm 2011. Dù vậy, mức này vẫn thấp hơn mục tiêu 9.1% mà Chính phủ đề ra. Để bù đắp khoảng trống này, áp lực đẩy mạnh đầu tư công và hỗ trợ vốn cho doanh nghiệp trong các quý tới sẽ là rất lớn.
Tuy nhiên, chuyên gia VDSC cảnh báo hai rủi ro cần theo dõi sát sao: Cán cân thương mại suy yếu và lãi suất cao, vì chúng trực tiếp ảnh hưởng đến tỷ giá và chất lượng nợ của hệ thống ngân hàng.
Dự báo định giá và vùng điểm VN-Index
Đối với quý 2⁄2026, LNST toàn thị trường dự kiến tăng khoảng 18%, dẫn dắt bởi sự hồi phục của Bất động sản (nhờ nền thấp và tiến độ dự án cải thiện) và nhóm Ngân hàng (nhờ tăng trưởng tín dụng).
Trên cơ sở đó, VDSC điều chỉnh vùng P/E mục tiêu của VN-Index xuống 12.2x - 14.0x, phản ánh thực tế lãi suất khó sớm giảm sâu. Vùng dao động dự kiến của VN-Index sẽ nằm trong khoảng 1,623 - 2,317 điểm (biên độ từ -10.7% đến +24.9% so với mức 29/04/2026).
Lời khuyên cho nhà đầu tư: Dù thị trường chưa bước vào giai đoạn mở rộng định giá mạnh mẽ, nhưng dư địa hồi phục trung hạn là hiện hữu. Chiến lược phù hợp lúc này là tập trung vào các doanh nghiệp có nền tảng cơ bản tốt, hưởng lợi từ đầu tư công và có khả năng chống chịu với lãi suất cao.
Bạn đánh giá thế nào về khả năng VN-Index chạm mốc 2,300 điểm trong nửa cuối năm 2026? Hãy chia sẻ góc nhìn của bạn ở phần bình luận bên dưới!
Câu hỏi thường gặp (FAQ)
Tại sao lợi nhuận doanh nghiệp tăng mạnh nhưng VN-Index không tăng tương ứng?Do tâm lý thận trọng của nhà đầu tư trước áp lực lãi suất duy trì ở mức cao và rủi ro từ giá năng lượng, khiến mặt bằng định giá chung chưa mở rộng tương xứng với lợi nhuận.
Triển vọng lợi nhuận quý 2⁄2026 được dự báo như thế nào?Lợi nhuận sau thuế toàn thị trường dự kiến tăng khoảng 18%, chủ yếu được dẫn dắt bởi nhóm Bất động sản và Ngân hàng.
Vùng điểm mục tiêu của VN-Index trong 3-4 tháng tới là bao nhiêu?VDSC dự báo VN-Index sẽ dao động trong vùng từ 1,623 đến 2,317 điểm, với P/E mục tiêu từ 12.2x đến 14.0x.
Câu hỏi thường gặp
Tại sao lợi nhuận doanh nghiệp tăng mạnh nhưng VN-Index không tăng tương ứng?
Do tâm lý thận trọng của nhà đầu tư trước áp lực lãi suất duy trì ở mức cao và rủi ro từ giá năng lượng, khiến mặt bằng định giá chung chưa mở rộng tương xứng với lợi nhuận.
Triển vọng lợi nhuận quý 2⁄2026 được dự báo như thế nào?
Lợi nhuận sau thuế toàn thị trường dự kiến tăng khoảng 18%, chủ yếu được dẫn dắt bởi nhóm Bất động sản và Ngân hàng.
Vùng điểm mục tiêu của VN-Index trong 3-4 tháng tới là bao nhiêu?
VDSC dự báo VN-Index sẽ dao động trong vùng từ 1,623 đến 2,317 điểm, với P/E mục tiêu từ 12.2x đến 14.0x.
Quy trình & thành phần
Biến Động Nhân Sự Cấp Cao Tại Sacombank, OCB, Eximbank: Chiến Lược Mới?
Chi tiết biến động nhân sự cấp cao tại Sacombank, OCB và Eximbank. Phân tích xu hướng ưu tiên chuyên gia công nghệ và quản trị rủi ro để thúc đẩy chuyển đổi số.
Hà Nội quy hoạch trục sông Hồng thành tâm điểm kinh tế đêm sáng tạo
Hà Nội quy hoạch trục sông Hồng thành tâm điểm kinh tế đêm sáng tạo, mục tiêu đóng góp 12% GRDP vào năm 2045. Khám phá lộ trình phát triển du lịch đêm tại đây!
Sa thải nhân sự vì AI: Chiến lược tối ưu hay 'vật tế thần' kinh tế?
AI đang được dùng làm lý do để sa thải nhân sự hàng loạt. Khám phá sự thật đằng sau chiến lược này và cách thích nghi để không bị đào thải trong kỷ nguyên mới.
TP.HCM: Giải bài toán thiếu vật liệu xây dựng và "cách mạng" thể chế
TP.HCM đối mặt thách thức thiếu vật liệu xây dựng và nút thắt giải phóng mặt bằng. Tìm hiểu giải pháp 'cách mạng thể chế' để khơi thông hạ tầng đô thị tại đây!